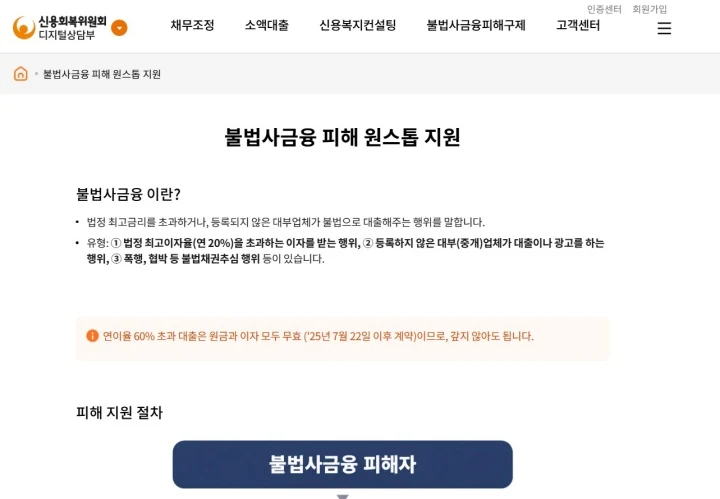
불법사금융 피해를 본 사람들은 이제 서민금융통합지원센터를 직접 찾지 않아도 신용회복위원회 홈페이지와 모바일 앱에서 피해구제를 신청할 수 있다. 지난 16일부터 본인인증 후 불법사금융업자 정보와 피해금액 등 최소한의 정보만 입력하면 전담자가 배정되는 방식이다. 그동안 센터를 방문해야만 받을 수 있었던 지원이 야간과 주말에도 가능해진 것이다. 이 제도가 시행된 약 8개월 동안 1239명이 피해상담을 받았고, 이 중 987명이 신고한 불법채무는 총 7231건으로 1인당 평균 7.3건에 달했다.
신용회복위원회는 신고된 불법채무 중 5469건에 대해 불법사금융업자에게 추심 중단 경고와 채무종결을 요구했지만, 실제 합의에 이른 건수는 776건으로 14.2%에 그쳤다. 합의되지 않은 4693건의 사건이 어떻게 처리됐는지는 공개되지 않았다. 금융위가 공개한 자료에는 이들 사건의 추심 중단 여부와 후속 처리 결과가 구분돼 있지 않아, 피해구제가 실제로 완결됐는지 확인하기 어려운 상황이다.
채무종결 합의가 없더라도 피해자를 위한 다른 구제 절차는 진행될 수 있다. 금융감독원은 2623건에 대해 대한법률구조공단과 연계해 채무자대리인 선임을 의뢰했고, 반사회적 대부계약 무효확인서 192건을 발급했다. 불법추심에 이용된 전화번호와 SNS 계정 215건은 이용중지가 요청됐고, 범죄 혐의가 확인된 불법사금융업자 1178명은 경찰에 수사가 의뢰됐다. 지난해 7월 개정 대부업법 시행 이후 연이율 60%를 초과하는 계약이나 폭행·협박을 수반한 반사회적 대부계약은 원금과 이자가 모두 무효이므로, 피해자는 무효확인서를 근거로 상환 거부와 추심 중단을 요구할 수 있다.
다만 온라인 신청이 늘어나면 접수 건수에 비례해 후속 처리 부담도 커질 수 있다. 금융위는 온라인 창구 개설 초기 신청이 집중될 가능성을 고려해 접수·처리 현황을 점검하고 시스템을 보완할 방침이며, 다음 달에는 신용회복위원회에 경찰관을 파견해 상담 단계에서 수사의뢰까지 연계되도록 절차를 개선한다. 불법사금융 피해는 금융감독원(1332)에 신고할 수 있고, 과다채무로 어려움을 겪는 경우 서민금융진흥원(1397) 또는 신용회복위원회(1375)에서 도움을 받을 수 있다.